
10 livros de finanças para evoluir: da organização à aposentadoria
Atualizado: há 4 dias
De hábitos e organização a investimentos e aposentadoria: dez leituras para compreender o dinheiro e construir uma evolução financeira com propósito.

Uma biblioteca financeira útil precisa oferecer mais do que motivação ou uma lista de produtos. Precisa ajudar a entender o próprio comportamento, organizar a vida presente e construir critérios para decisões que terão efeitos durante muitos anos.
Esta seleção reúne dez livros em uma sequência de aprendizagem: primeiro a relação com o dinheiro; depois os hábitos, o orçamento e os projetos compartilhados; em seguida o patrimônio, os investimentos e a autonomia no futuro. A ordem acompanha a evolução da vida financeira, não a data de lançamento das obras.
Como percorrer esta trilha
Você não precisa terminar os dez livros para começar a organizar suas finanças. Use a sequência como um mapa, identifique o estágio que mais exige atenção e transforme cada leitura em uma pequena decisão prática. A aposentadoria aparece no encerramento como síntese do percurso, mas deve ser considerada desde o início.
As propostas de aplicação deste artigo são interpretações editoriais da Mont. As obras têm abordagens diferentes: algumas tratam de comportamento e desenvolvimento pessoal; outras aprofundam organização ou investimentos. Leia-as de forma crítica e relacione suas ideias ao seu contexto.
Etapa 1 — Compreender o comportamento e definir direção
1. A psicologia financeira — Morgan Housel
Antes de escolher onde investir, vale compreender como você decide. Morgan Housel explora a influência da história pessoal, das expectativas e das emoções na relação com o dinheiro. A capacidade de acumular patrimônio depende também de paciência, limites e de uma relação sustentável com o risco.
Este é o ponto de partida da trilha porque conhecimento técnico pode perder força quando o comportamento trabalha contra os objetivos. A leitura ajuda a distinguir segurança financeira de aparência de riqueza e a reconhecer o valor de preservar margem de escolha.
Aplicação prática: registre três situações em que comparação social, medo ou entusiasmo influenciaram seus gastos ou investimentos. Defina um critério para lidar melhor com cada uma.
2. Pense e enriqueça — Napoleon Hill
Napoleon Hill trabalha temas como definição de objetivos, persistência, planejamento e cooperação. É uma obra de desenvolvimento pessoal que pode contribuir para a disciplina necessária à vida financeira, sobretudo quando a intenção de mudar ainda não se transformou em uma rotina.
Nesta sequência, sua função é conectar propósito e execução. A leitura ganha utilidade quando suas ideias são traduzidas em metas e ações observáveis. Motivação, por si só, não produz patrimônio, e o livro não substitui educação sobre orçamento, investimentos ou riscos.
Aplicação prática: escolha um objetivo financeiro, descreva por que ele importa e estabeleça uma ação semanal que dependa de você. Revise o progresso sem confundir persistência com insistência em uma estratégia inadequada.
Etapa 2 — Criar hábitos e organizar a vida financeira
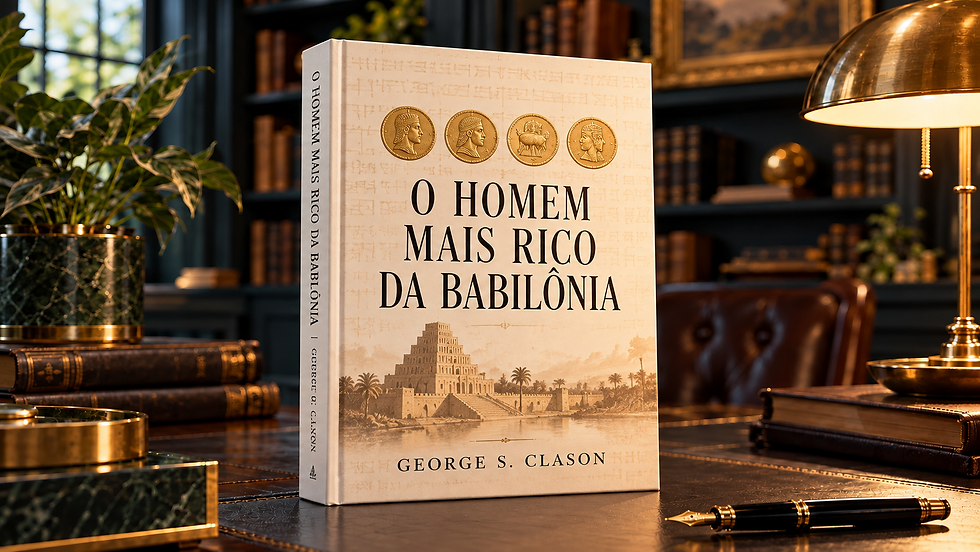
3. O homem mais rico da Babilônia — George S. Clason
Por meio de parábolas ambientadas na antiga Babilônia, George S. Clason apresenta princípios de poupança, controle de despesas e uso criterioso do dinheiro. A linguagem acessível facilita o primeiro contato com a ideia de reservar parte da renda e construir recursos ao longo do tempo.
Depois de observar comportamento e objetivos, é hora de criar constância. O principal valor da obra está na simplicidade dos hábitos, e não em uma fórmula universal de enriquecimento. Percentuais e regras apresentados no livro precisam ser adaptados à renda, às dívidas e às necessidades de cada pessoa.
Aplicação prática: identifique uma quantia viável para reservar e uma despesa que possa ser revista. Priorize a continuidade do hábito, sem comprometer despesas essenciais ou a administração das dívidas.
4. Como organizar sua vida financeira — Gustavo Cerbasi
Gustavo Cerbasi aproxima a educação financeira da realidade doméstica: diagnóstico patrimonial, orçamento, dívidas, consumo e planejamento. A obra ajuda a transformar uma percepção vaga sobre o dinheiro em uma visão organizada de receitas, despesas, obrigações e objetivos.
Ela entra depois da formação do hábito de poupar porque regularidade precisa de direção. Quem conhece apenas o saldo da conta pode ignorar compromissos futuros ou confundir renda com capacidade de investimento. O diagnóstico permite enxergar essas diferenças antes de assumir novas decisões.
Aplicação prática: consolide renda, despesas, dívidas, bens e recursos disponíveis em um único registro. Como regras tributárias e produtos mudam, confira informações operacionais em fontes atuais antes de aplicá-las.
Etapa 3 — Alinhar projetos e construir visão patrimonial
5. Casais inteligentes enriquecem juntos — Gustavo Cerbasi
Organizar o próprio dinheiro é uma etapa; construir planos com outra pessoa exige diálogo. Neste livro, Cerbasi aborda a administração das finanças da família em diferentes fases do relacionamento, incluindo escolhas de consumo, moradia, proteção e projetos de longo prazo.
A obra aparece quando o planejamento deixa de ser exclusivamente individual. Rendas e hábitos diferentes podem conviver com objetivos compartilhados, desde que existam acordos claros. A aplicação editorial desta leitura é substituir expectativas implícitas por conversas sobre prioridades, responsabilidades e autonomia.
Aplicação prática: reservem uma conversa para mapear objetivos individuais e comuns. Combinem como serão acompanhadas as despesas e quais decisões exigem uma conversa prévia, sem pressupor que juntar todas as contas seja a única solução.
6. Pai Rico, Pai Pobre — Robert T. Kiyosaki
Robert T. Kiyosaki convida o leitor a questionar a dependência exclusiva do salário e a observar como as decisões financeiras afetam a geração de renda. A distinção que propõe entre ativos e passivos tem uma função didática: direcionar atenção para o fluxo de dinheiro associado às escolhas.
Nesta etapa, a discussão avança do orçamento para a formação patrimonial. A obra pode estimular boas perguntas sobre trabalho, consumo e fontes de renda, desde que suas simplificações sejam lidas com senso crítico. Sua classificação de ativos e passivos não deve ser confundida com a definição contábil.
Aplicação prática: relacione seus bens e compromissos aos recursos que geram ou consomem. Analise também custos, dívidas, liquidez e riscos; possuir um bem que produz renda não elimina essas variáveis.
Etapa 4 — Desenvolver critérios para investir
7. Princípios — Ray Dalio
Ray Dalio reúne princípios para a vida e o trabalho, com ênfase em aprender com erros, confrontar ideias com a realidade e melhorar processos de decisão. A contribuição para as finanças é indireta, mas relevante: decisões recorrentes se tornam mais consistentes quando seus critérios estão claros.
O livro entra quando o leitor já possui uma base de organização e começa a lidar com escolhas patrimoniais mais complexas. Em vez de procurar uma resposta pronta para cada oportunidade, a proposta editorial é construir um método próprio de análise, revisão e aprendizado.
Aplicação prática: escreva cinco critérios que uma decisão financeira precisa atender para fazer sentido no seu contexto. Revise-os após um erro ou uma mudança importante, sem copiar automaticamente os métodos de uma gestora ou de outro investidor.
8. O investidor de bom senso — John C. Bogle
John C. Bogle apresenta a lógica dos fundos de índice e destaca o impacto dos custos, da diversificação e do tempo nos resultados do investidor. Sua abordagem oferece um contraponto à busca constante por previsões e pela escolha do próximo investimento vencedor.
É uma boa ponte entre planejamento e mercado financeiro. Antes de aprofundar a análise de empresas, o leitor passa a perguntar quanto paga para investir e que exposição está assumindo. Diversificar reduz determinadas concentrações de risco, mas não impede perdas nem garante retorno.
Aplicação prática: identifique taxas, custos de negociação e sobreposição entre investimentos. Como os exemplos refletem principalmente o mercado americano, avalie diferenças de produtos, tributação e contexto antes de transportá-los para o Brasil.
9. O investidor inteligente — Benjamin Graham
Esta é a leitura da seleção voltada ao aprofundamento em bolsa de valores. Benjamin Graham desenvolve a distinção entre investimento e especulação, a análise de valor e o conceito de margem de segurança. O foco é avaliar o que se compra e o preço pago, em vez de tratar oscilações como instruções de compra e venda.
Sua posição mais avançada na trilha é intencional: a obra exige mais repertório e disposição para estudar. Graham e Bogle oferecem perspectivas diferentes, que ajudam o leitor a comparar a análise de empresas com uma abordagem mais ampla de exposição ao mercado.
Aplicação prática: explique a diferença entre preço e valor e liste as informações necessárias para analisar um negócio. O exercício desenvolve critérios; não representa indicação de uma ação nem elimina o risco de perda.
Etapa 5 — Planejar autonomia e aposentadoria
10. Adeus, aposentadoria — Gustavo Cerbasi
Cerbasi propõe uma reflexão sobre o futuro que conecta longevidade, trabalho, carreira, renda e patrimônio. O livro amplia o planejamento para além da expectativa de parar de trabalhar em uma data e passar a viver de uma única fonte de recursos.
Ele encerra a trilha porque reúne decisões construídas nas etapas anteriores: hábitos, orçamento, vida familiar e investimentos. Essa posição não significa deixar a aposentadoria para depois. Pelo contrário: o tema deve entrar cedo no planejamento e ser revisto conforme renda, saúde, responsabilidades e objetivos se transformam.
Aplicação prática: descreva a rotina e o padrão de vida que deseja sustentar no futuro. Mapeie fontes possíveis de renda, compromissos e incertezas. Regras previdenciárias, tributárias e de produtos devem ser verificadas no momento de cada decisão.
Da leitura à construção de um plano
O percurso começa com a forma como você pensa e usa o dinheiro, passa pela organização da vida individual e familiar e chega à construção de critérios para investir e sustentar escolhas no futuro. Nenhum livro, isoladamente, resolve todas essas dimensões.
Ao concluir cada obra, registre uma ideia que vale manter, uma prática que precisa mudar e uma pergunta que ainda exige pesquisa. Esse registro transforma a leitura em um processo de educação contínua, em vez de uma coleção de fórmulas prontas.
Conhecimento com direção patrimonial
Na abordagem de Wealth Planning da Mont Financial Business, o conhecimento ganha aplicação quando é conectado a objetivos, liquidez, proteção, renda e patrimônio. O ponto de partida é compreender a situação atual e estabelecer prioridades compatíveis com a vida que você deseja construir.
Por Luís Monteiro — Mont Financial Business.
Conteúdo educativo e informativo. A seleção não constitui recomendação individualizada de investimentos nem promessa de resultado. Exemplos, produtos e regras mencionados nas obras devem ser contextualizados e verificados em fontes atuais.


Top!!!